互动地图
全国全家便利店门店分布图
介绍
2004 年 7 月,上海福满家便利有限公司获商务部批准成立,中国大陆第一家全家便利店在上海开业。比罗森晚了八年,比 7-Eleven 进入华南晚了十二年。但全家跑得最快的那几年,是三家日系便利店里的第一名:2008 年上海地区盈利,2012 年总部盈利,2017 年内地门店破 2,000 家,2019 年约 2,500 家。
截至 2025 年底,全家在中国大陆有 3,226 家门店,覆盖 9 个省、直辖市、23 座城市。这是中国连锁经营协会《2026 中国便利店 TOP100》给出的口径。同一张榜单上,美宜佳 40,147 家、22 省 248 城;罗森 7,018 家、17 个省市、138 城(官网总量 + GeoQ 城市覆盖口径)。全家连续第三年排在榜单第 12 位,是三大日系品牌里门店最少、覆盖最窄的一张网。
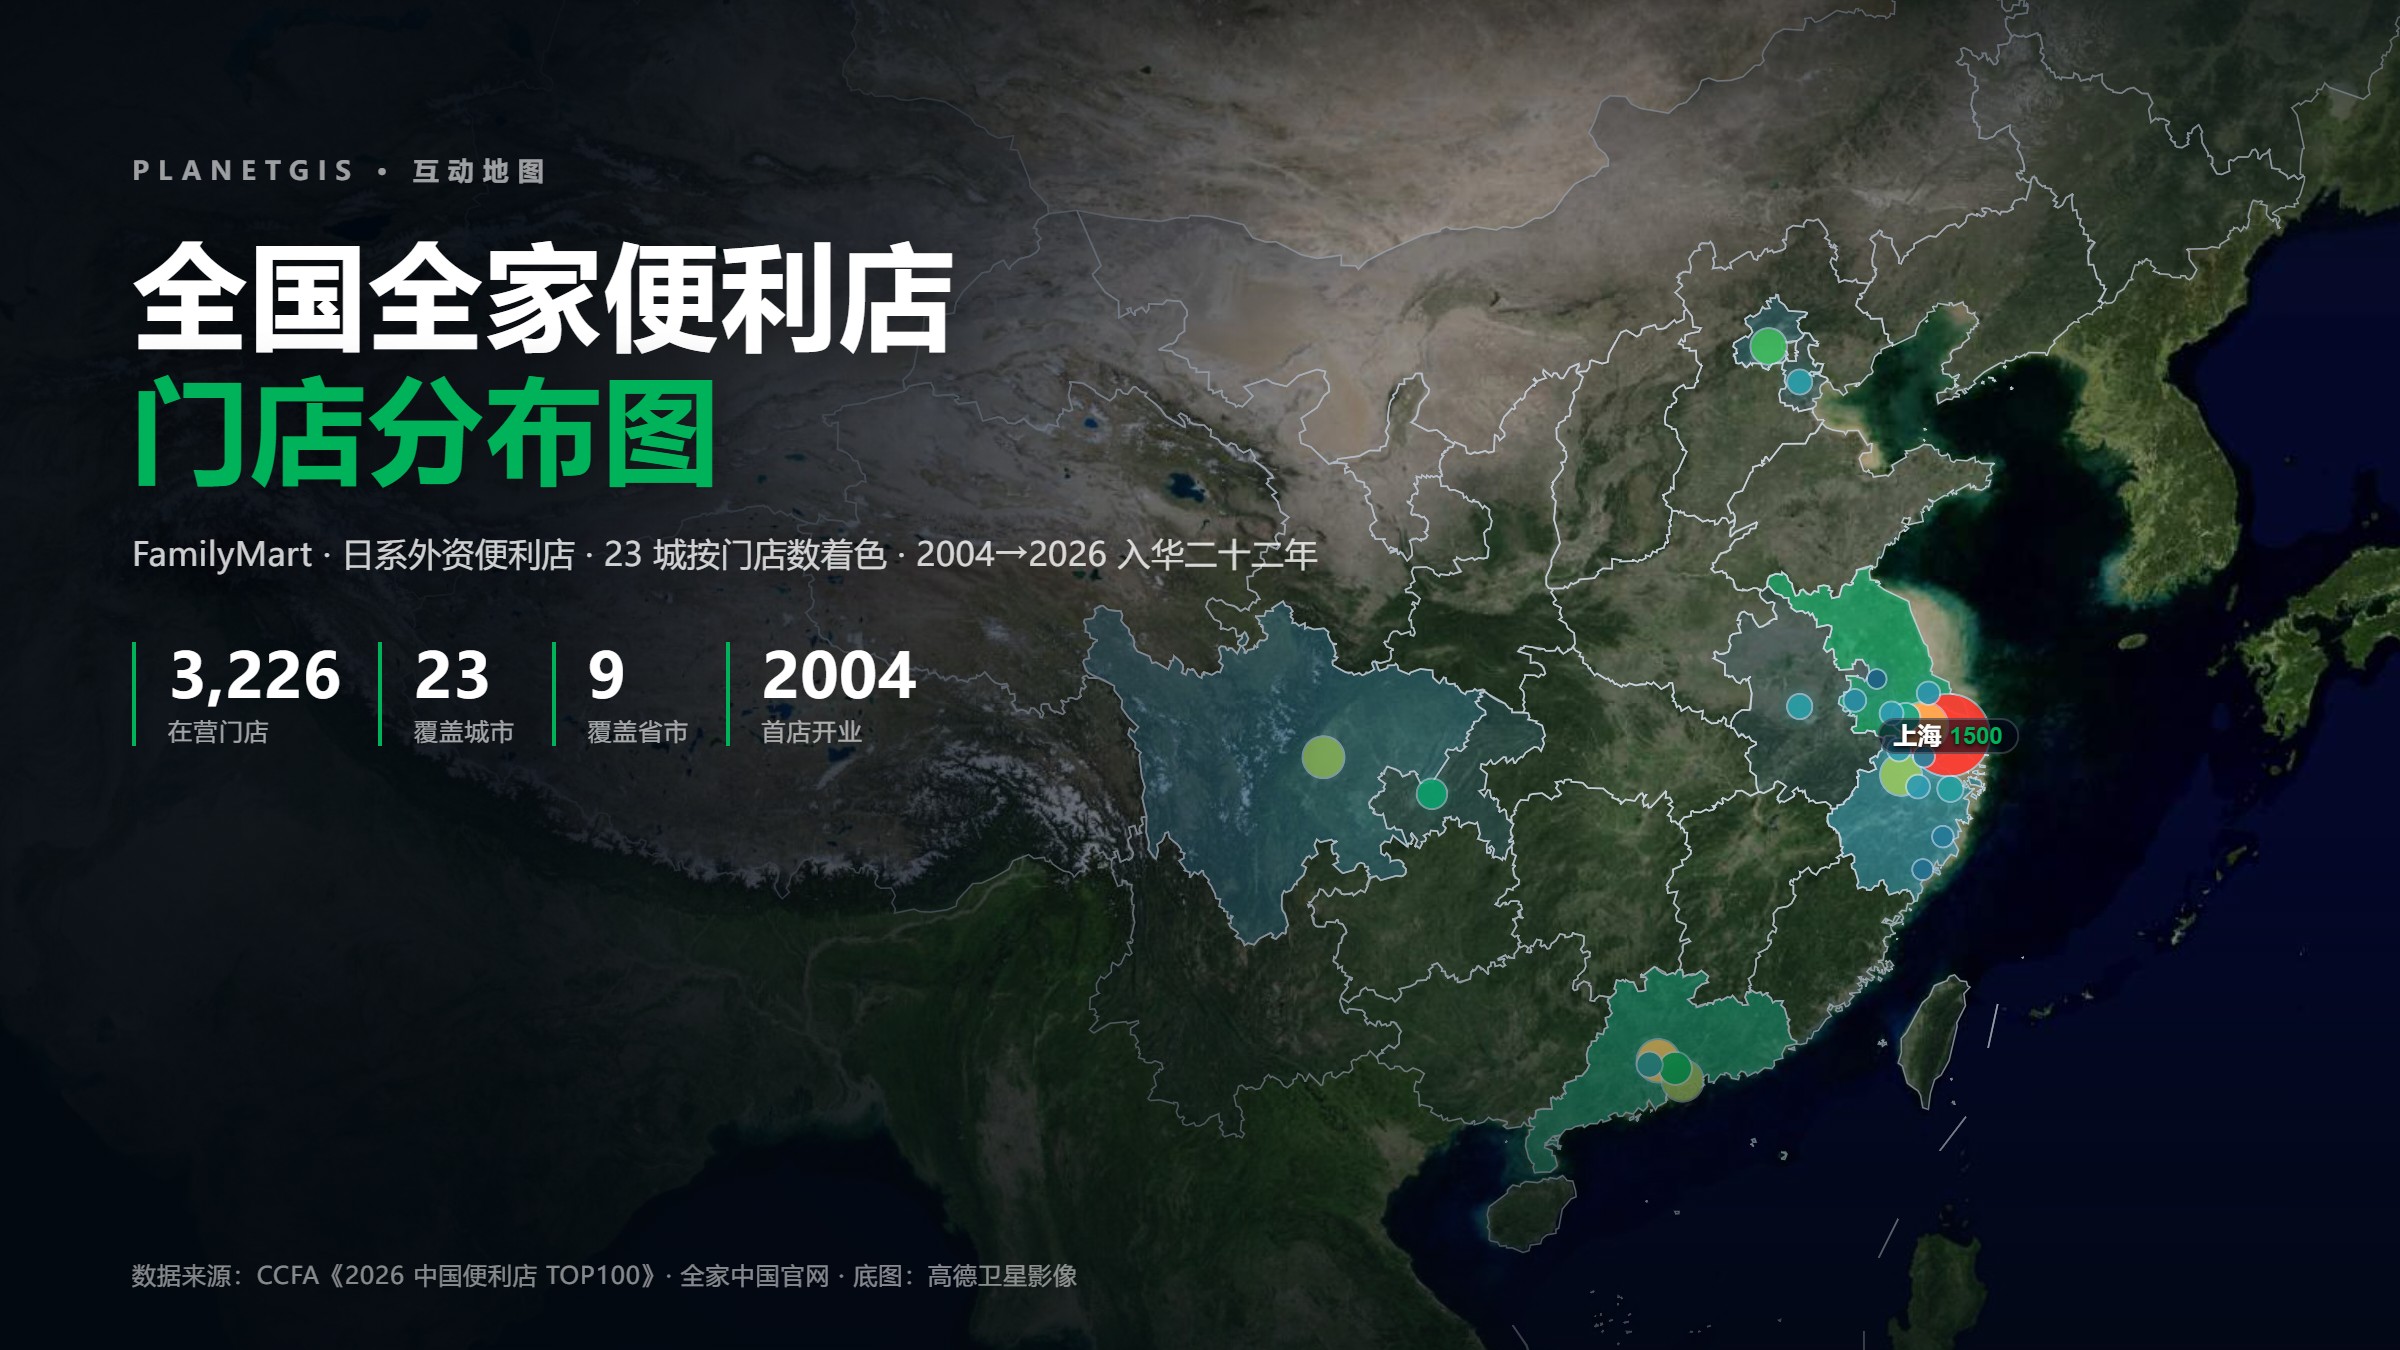
这张图不逐店标点。三家外资便利店都没有公开逐店坐标,3,226 个点画在全国尺度上也只会糊成几团。所以本图按城市聚合:一个气泡是一座城市,越大、越暖,门店越多;省界按城市汇总做密度着色。城市清单不是猜的——全家官网「加盟区域」逐城列出 21 个可加盟城市,加上公开报道的嘉兴、扬州,合计 23 城,与联商网 2026 年「23 座城市、超过 3,200 家门店」的口径正好对齐。省级汇总由城市数据求和派生,全省合计等于 3,226 家,与气泡完全自洽。
真正让这张图区别于本站罗森、瑞幸那几张的,是它的窄。上海一城 1,500 家,占全国 46.5%;上海、苏州、广州、深圳四城合计 2,245 家,占 69.6%。剩下的 19 座城市分掉不到一千家。地图上只有长三角、珠三角、成渝、京津冀四片亮点,中间与西部是大片空白。全家没有像罗森那样逐个省份设区域子公司跳跃铺开,而是把绝大部分产能压在以上海为中心的华东,再向外留了几个孤立的飞地。这是一张供应链半径与股权边界共同画出来的图。
把时间轴拉回 2004 年,你会看到一条更特别的曲线:2004–2006 年只有上海一城;2007 年广州、苏州;2011 年杭州;2012 年成都、深圳;2014 年无锡、北京、东莞;然后整整九年,没有一座新城点亮。直到 2024 年 3 月两大股东签下重组协议,同年 6 月起南通、常州、佛山、湖州、重庆、绍兴、天津、南京八城集中首进,2025 年再补合肥、扬州、温州。年表上的这段断档,不是数据缺失,是一家公司停下来处理自己的股权问题。
功能特点
- 城市气泡着色 + 半径:23 城每城一个气泡,半径与颜色都由门店数驱动(深蓝少 → 全家绿 → 橙红多),上海 1,500 家、苏州 390 家、广州 200 家一眼可辨。左侧色阶标出分级刻度。
- 省级密度面:省界按门店数渐变着色,叠加在卫星影像之上;放大后自动淡出,避免遮挡。按全省着色,仅表达省级汇总,不代表省内均匀覆盖。可一键开关。
- 22 年时间轴回放:底部滑块可拖动或播放,从 2004 年上海首店开始,逐年看首店城市亮起来。2015–2023 九年空档、2024 年八城齐发是全图最明显的节奏变化。
- 城市目录卡片:左侧面板收录全部 23 城,按门店数降序排行;搜索(城市 / 省份)实时过滤,点卡片地图飞过去并弹出详情。
- 吸附式详情卡:鼠标移到任意气泡上即出玻璃质感详情卡(省份、在营门店数、首店年份;估算城市标注"估算"),可钉住慢慢看,按 Esc 或点空白关闭。
- 三种底图:卫星影像(默认,高德 style=6)、矢量路网(高德 style=7,带中文注记)、无底图(纯专题图,适合截图做课件)。
- 城市标注:主要城市名与门店数用 HTML 叠层标注(规避中文渲染依赖),随缩放级别分级显隐。
- 移动端适配:控制面板变底部抽屉,上拉展开、下拉收起。
全国视角:气泡只在长三角、珠三角、成渝、京津冀四片点亮;上海 1,500 家是全国最大的气泡,一城占掉全国门店近一半,西部与东北整片留白。
使用教程
- 打开地图,默认全国视角 + 卫星影像底图,23 城按门店数深蓝→橙红着色,省级密度面已开启。
- 拖底部时间轴滑块,或点 ▶ 播放,看全家从 2004 年上海一城,到 2014 年后九年停滞、2024 年八城齐发的节奏。
- 在左侧"城市目录"搜索框输入城市或省份(如"苏州""浙江"),点结果卡片,地图飞过去并弹出详情。
- 鼠标移到任意气泡上,详情卡自动显示;点击可钉住,再点空白处或按 Esc 取消。
- 想看密度:保持"省级密度"开启,或把底图切到"无底图",就是一张纯专题图。
- 想看城市尺度位置:把底图切到"矢量路网",放大到城市即可。
常见问题 FAQ
Q: 数据从哪来?准吗?
全国总量 3,226 家取自中国连锁经营协会《2026 中国便利店 TOP100》(2025 年底口径),日本全家 2026 年 2 月决算说明会同样披露中国大陆 3,226 家;城市覆盖 23 座对齐联商网 2026 年报道。城市级只有两个公开精确锚点:上海 1,500 家(上海普陀区政府 2024-10「门店数已超过 1500 家」、2025-02「1500 多家」,顶新 2026 专访亦称「上海单城 1500 家」)、苏州近 400 家(苏州市政府 2025-01,本图取 390)。省级量级另有三个公开锚点交叉校验:江苏单省 2024-11 破 500 家(新华报业网)、上海/苏州/杭州/无锡四城 2,114 家(界面新闻 2024-03 重组协议)、广州/深圳/东莞合计 400+ 家(中国经济网 2019-02 引全家官网)、成都 74 家(2019-02 官网)。其余 21 城按城市商业能级与省级总量约束合理估算,弹卡以"估算"标注。这是城市级聚合,不是逐店核对,本图不提供每家门店的精确位置。Q: 为什么是 3,226 家,还有 2,454、约 3,000、3,500 几种说法?
时点、口径与"目标/现状"三者不同。CCFA《2026 中国便利店 TOP100》给 2025 年底 3,226 家(2024 年 3,032 家,净增 194 家),是本图采用的快照值;GeoQ 智图按自研品牌库统计全家约 2,454 家,口径更严;官网与 2026 年媒体报道常写"超 3,000 家"或"超过 3,200 家";顶新便利餐饮群行销副总 2026 年专访说的"年底会达到 3,500 家"是年度目标,不是已开业门店数。日本全家 2026-02 财报另载全球 25,263 家、日本本土 16,415 家、中国大陆 3,226 家。引用时请注明时点与口径。Q: 为什么只有 23 座城市、9 个省市?
因为全家确实只进了这些地方。9 个省市是上海、江苏、浙江、安徽、广东、四川、重庆、北京、天津;23 城的清单来自官网「加盟区域」逐城列出的可加盟城市(上海、苏州、南通、无锡、常州、南京、杭州、台州、温州、湖州、绍兴、宁波、广州、东莞、深圳、佛山、成都、重庆、北京、天津、合肥),加公开报道的嘉兴、扬州。江阴、宜兴属无锡,未单列。日系便利店依赖短保鲜食、中央厨房与冷链日配,配送半径决定它必须围绕工厂与区域总部铺开;全家又把绝大部分产能放在华东,所以西部、东北、华中整片没有点位。空白不是数据缺失,是经营边界。Q: 四川整片都被染成青绿色,是全家在川西高原也开了店吗?
不是。省级密度面是 choropleth,按"省级汇总"给整个省域上同一种颜色:四川 150 家全部计在成都,但着色会铺满四川全省域,所以西部看起来一大片亮色。气泡才是真实的空间位置——四川只有成都一颗,重庆也只有重庆主城一颗。同理,江苏 540 家集中在苏州、苏南,不是全省均匀铺开。想读准确位置,请关掉"省级密度"或放大到城市级看气泡。Q: 时间轴为什么从 2004 年开始?累计数字是当年的门店数吗?
时间轴按"城市首店年份"回放,起点是 2004 年 7 月上海中国大陆首店。累计数字写的是"已进驻城市门店 X 家",即到该年为止已点亮城市在当前快照下的门店数之和,不是那一年的真实全国门店数。真实逐年里程碑可对照官网与 CCFA:2017 年破 2,000 家、2019 年约 2,500 家、2023 年 2,707 家、2024 年 3,032 家、2025 年底 3,226 家。把 2026 年的上海 1,500 家回放到 2004 年,会严重高估当年规模——请按"城市点亮顺序"读图,不要按"门店增长曲线"读图。Q: 2015 到 2023 年为什么一座新城都没有?
这不是估算造成的空档,有明确的公开记载。2019 年日本全家与顶新集团因品牌授权费对簿公堂(日方主张顶新试图把费率从 1% 降到 0.3% 且拖欠授权费),双方还在扩张路线上分歧:日方更看好华东、对二三线城市保守,顶新主张下沉。界面新闻、澎湃新闻均报道,这三年间全家"因内部博弈,苦于授权协议,难以全力投入经营拓店,门店数量不增反减"。2024 年 3 月重组协议落地后,当年 6 月起南通六店齐开、常州五店、佛山六店,全年新增八座城市,本图时间轴上 2024 年那一段陡升就是这件事。Q: 2024 年的重组具体改了什么?和地图有什么关系?
据央广网、界面新闻 2024-03 报道:华东成立新合资公司(顶新全家持股 80%、日本全家 11%、台湾全家 9%),负责上海、苏州、杭州、无锡四城当时 2,114 家门店的直营精细化运营;华南、华北、西南则改为连锁加盟,全数交由顶新负责开店与运营。所以本图上 2024 年后点亮的新城几乎全在江苏、浙江、广东、重庆、天津——恰是顶新接手的加盟区域;而华东四城仍贡献全国大头。一张门店分布图,同时也是一张股权与运营权的分区图。Q: 为什么上海一城占全国近一半?
上海是全家的原点,也是唯一连续经营二十二年的市场。2005 年上海开满 100 家店后才首次外拓广州;2009 年与上海地铁签战略合作,次年门店破 500 家;2010 年建成专用鲜食生产中心、第二全温层物流中心,2011 年又建面包工厂。鲜食工厂与冷链网络都在上海,密度自然向原点收敛。上海市普陀区政府 2024 年 10 月披露"在上海门店数已超过 1500 家",另有公开统计给 1,436 家(第三方报告)与 1,524 家(饿了么平台上线数)。本图取 1,500 家,占 3,226 家的 46.5%。Q: 和本站罗森、瑞幸那几张图比,为什么这张几乎全白?
三类业态的扩张逻辑不同。美宜佳 2025 年底约 4 万家、22 省 248 城,靠加盟与标品走量,能开到县域;瑞幸约 3.8 万家、347 城,靠小店型与数字化选址铺密度;罗森 7,018 家、17 个省市 138 城,靠区域子公司逐个省份跳跃推进;全家 3,226 家、9 省市 23 城,把资源压在华东与四个孤立片区。同样是日系鲜食便利店,罗森用"一省一子公司"把网撒开,全家用"一城一工厂"把网收紧,结果是覆盖城市数差了六倍。留白是本图最想让人看见的信息。Q: 手机能用吗?
可以,页面已做移动端适配,目录与设置收进底部抽屉。气泡数据约 8 KB、城市目录约 4 KB(23 城、城市质心级坐标、GCJ-02 基准),加载很快,缩放平移流畅。一点解读
把 23 颗气泡同时点亮,你看到的不是中国便利店的分布,而是一家公司停下来的九年。
2019 年全家约有 2,500 家门店,罗森同年才跨过 2,000 家。四年后,CCFA 榜单上全家 2,707 家、罗森 6,330 家。差距不是在门店端拉开的,是在开曼群岛的法庭上、在上海与东京的会议室里拉开的:品牌授权费怎么算、二三线城市该不该进、谁有权决定开新城。等 2024 年 3 月协议签完,市场已经换了一副样子——罗森在 17 个省市铺开,美宜佳进了 248 座城市,即时零售和量贩零食又把标品价格打了下来。
于是全家 2026 年的动作不像"追门店数",更像"改单店模型"。9 月 10 日上海静安、普陀、松江、浦东四店同开第六代门店,10 月 16 日广州长堤大马路开出华南首店:热气小灶分饭吧、面吧、小吃吧,加湃客咖啡角和能坐下来的休闲区,16.8 元三件套覆盖早餐到夜宵五个时段。品牌主张从"全家就是你家"改成"全家就是我家"。顶新给年底定的目标是 3,500 家,但全家中国大陆总经理吴海斌在联商网采访里说,六代店仍处首发试点,"不会盲目追求拓店速度",先跑通单店模型。
所以这张图上最值得看的,其实是时间轴末端那几颗小气泡:合肥、扬州、温州、宁波、嘉兴、台州——全是重组后新开的二三线城市,门店数从十几到四十不等。它们不是规模,是一家二十二年历史的外资便利店重新学习中国市场时,最先落下的几个点。至于能不能把 23 城变成 138 城,图上看不出来;能看出来的只有一件事:上海那颗占了全国近一半的气泡,既是它最深的护城河,也是它最难走出的地方。
相关地图
- •全国罗森便利店门店分布图商业地理:一张能点的全国罗森便利店地图——入华 30 年、截至 2026 年 6 月 7,018 家门店、覆盖 17 个省市,按城市聚合为 138 个城市气泡(大小/颜色=门店数),叠加省级密度面,配 1996–2026 时间轴回放逐城首店进驻节奏,左侧城市目录按门店数排行,悬停即出城市门店数与首店年份(官方总量+公开省级结构+城市级估算,非逐店核对),可切换卫星影像/矢量路网/无底图。
- •全国 7-ELEVEn 便利店门店分布图商业地理:一张能点的全国 7-ELEVEn 地图——入华 34 年、截至 2025 年底 5,565 家门店、19 个省级行政区、63 座可确认城市,按城市聚合为气泡(大小/颜色=门店数),叠加省级密度面,配 1992–2026 时间轴回放逐城首店进驻节奏,左侧城市目录排行,悬停即出门店数与首店年份(CCFA 总量+公开逐城结构+省市级估算,非逐店核对),可切换卫星影像/矢量路网/无底图。
- •全国星巴克门店分布图商业地理:一张能点的全国星巴克门店分布图——截至 2025 财年中国内地 8011 家门店,按城市聚合为 102 个主要城市气泡(大小/颜色=门店数),叠加省级密度面,配时间轴回放 1999–2016 城市进驻节奏,左侧城市目录按门店数排行,悬停即出城市门店数与进驻年份(公开统计+合理估算,非逐店核对),可切换卫星影像/矢量路网/无底图。
- •全国瑞幸咖啡门店分布图商业地理:一张能点的全国瑞幸咖啡门店地图——截至 2026 年 11 月大陆 37,918 家在营门店,按城市聚合为 347 个城市气泡(大小/颜色=门店数),叠加省级密度面,配时间轴回放 2017–2026 城市首店进驻节奏,左侧城市目录按门店数排行,悬停即出城市门店数与首店年份(公开统计+合理估算,非逐店核对),可切换卫星影像/矢量路网/无底图。